Розмови про AI-бульбашку зазвичай зводяться до знайомого сценарію. Технологічні компанії вкладають сотні мільярдів доларів у дата-центри, чипи та енергетику. Якщо майбутні доходи не виправдають ці витрати, оцінки компаній впадуть, інвестиції скоротяться, а ринок отримає власну версію dot-com.
Ця логіка може бути правильною за фактами й водночас помилятися в причині.
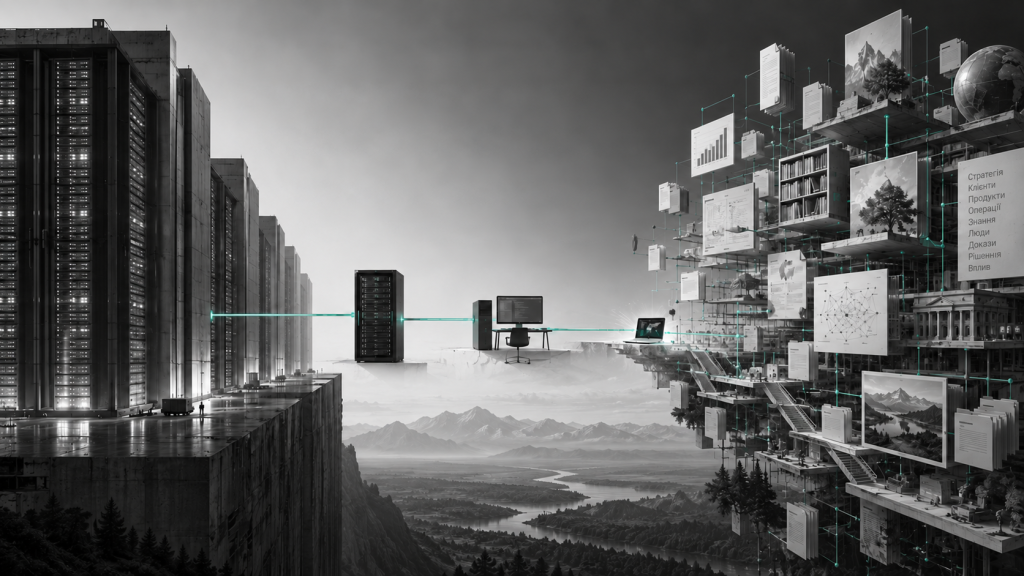
Є інший сценарій: AI-бульбашка може луснути не тому, що штучний інтелект виявиться переоціненим або непотрібним. Вона може луснути тому, що корисний інтелект стане надто дешевим, надто доступним і почне працювати на дедалі дешевшому обладнанні швидше, ніж частина сьогоднішньої інфраструктури встигне окупитися.
Це не прогноз неминучого краху. Це гіпотеза, яку вже можна вимірювати.
Ціна однакового рівня інтелекту падає
У вересні 2026 року Epoch AI опублікував дослідження The Plunging Price of Thought. Дослідники рахували не ціну конкретної моделі або токена, а мінімальну вартість досягнення однакового рівня продуктивності.
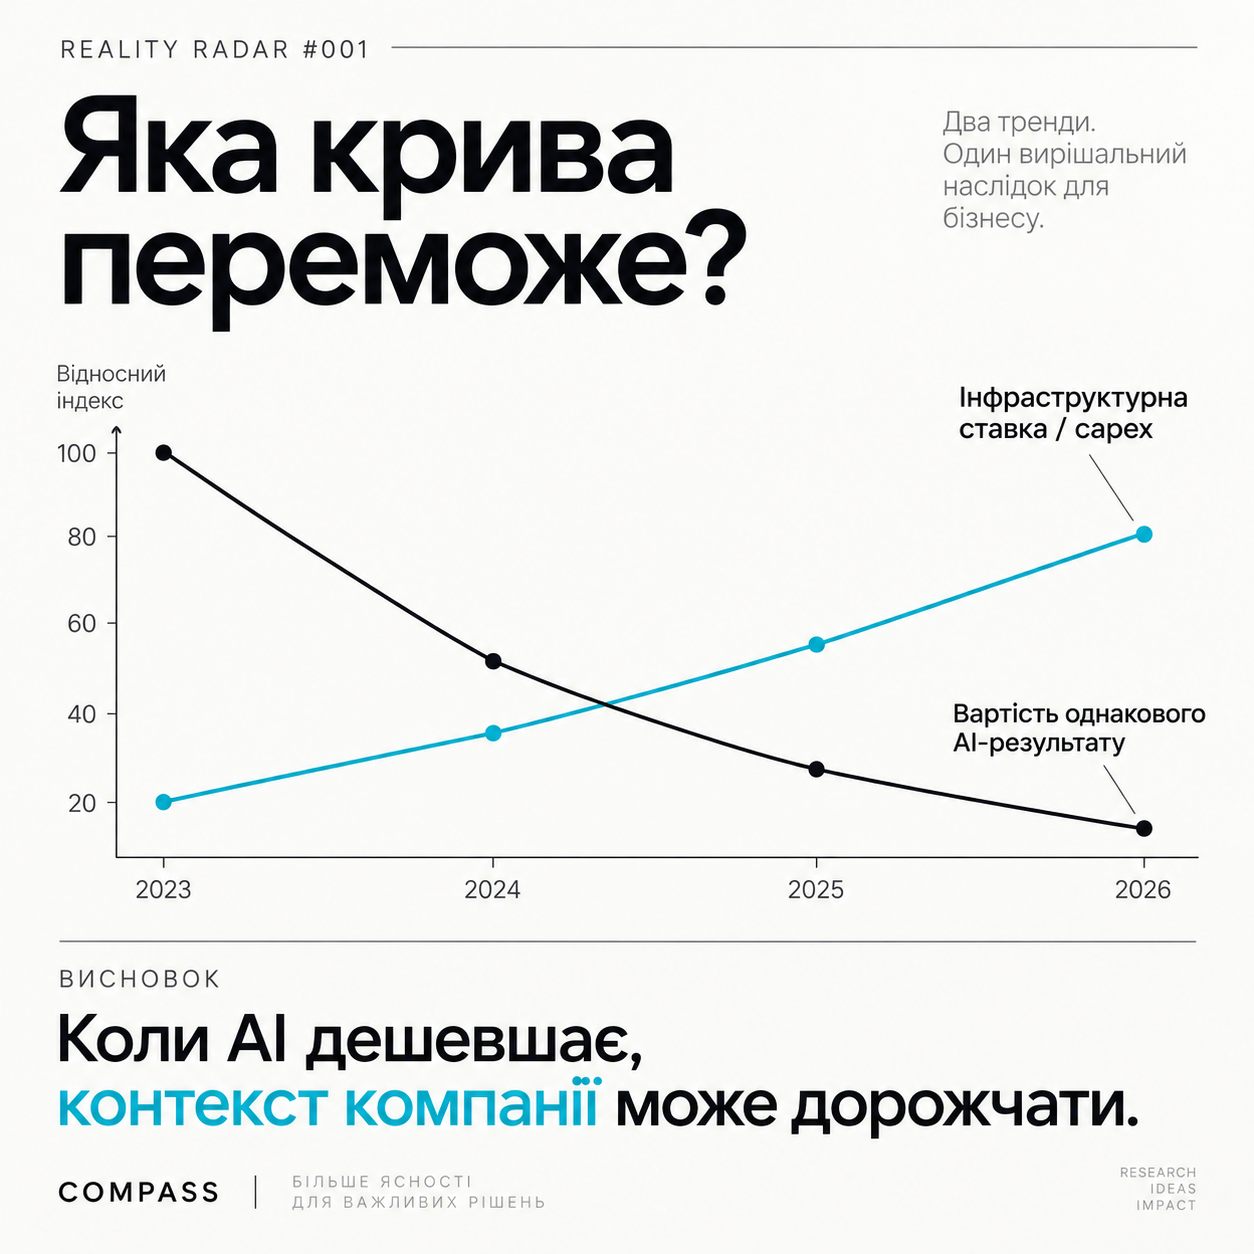
Їхній результат: з 2023 року вартість заданого рівня AI-продуктивності падала приблизно на 47% за квартал, або приблизно у 13 разів на рік. За їхньою оцінкою, це швидше за історичне здешевлення обчислень, батарей, секвенування ДНК та електроенергії. [1]
Одночасно інфраструктурна ставка продовжує зростати. Reuters у липні 2026 року підрахував, що капітальні витрати Microsoft, Alphabet, Amazon, Meta та Oracle за поточною траєкторією можуть перевищити їхній сукупний вільний грошовий потік у 2027 році. На кожен додатковий долар операційного грошового потоку в прогнозі припадало близько $1,57 додаткових інвестицій. [2]
Наприкінці вересня Reuters уже описував і перші тріщини в кредитному контурі AI-буму: зростання вартості фінансування, більшу вибірковість інвесторів і тиск на проєкти, де майбутня економіка ще не доведена. [3]
Дві криві рухаються назустріч одна одній.
Перша: скільки коштує отримати одиницю корисного інтелекту.
Друга: скільки капіталу вкладається в інфраструктуру, яка цей інтелект виробляє.
Саме їхнє співвідношення нас цікавить.
AI вже починає змінювати місце, де працює
Microsoft уже підтримує локальні мовні моделі у Windows. Foundry on Windows дає готові моделі, які можуть працювати безпосередньо на пристрої користувача, а Windows ML дозволяє запускати інші моделі локально на сумісному обладнанні. [4]
Це не означає, що великі дата-центри зникнуть. Найсильніші моделі, навчання, мільйони одночасних користувачів і найскладніші завдання ще довго потребуватимуть централізованої інфраструктури.
Але кожну задачу вже не обов’язково відправляти найдорожчій моделі в найбільший дата-центр.
Прості операції можуть перейти до маленьких моделей.
Конфіденційні корпоративні задачі – всередину компанії.
Постійні персональні агенти – ближче до користувача.
Найважчі завдання – до frontier-моделей.
Тому питання "чи буде AI великим?" мало що нам дає. Майже напевно буде.
Набагато корисніше питання: де саме виконуватиметься ця робота, скільки вона коштуватиме і який актив залишиться дефіцитним, коли моделі стануть значно доступнішими?
ПАТТЕРН 1. ПЕРЕДБАЧЕННЯ
Що означає Паттерн 1
Паттерн 1 – це не переказ сигналу. Ми питаємо: якщо зміна продовжиться, яку нову норму вона створить, хто від неї виграє, хто програє і які поточні припущення перестануть працювати.
Наш прогноз
AI-бульбашка може луснути не через провал AI, а через помилку в економіці першої архітектури AI.
Якщо вартість однакового корисного результату падатиме швидше, ніж зростатиме загальна кількість AI-роботи, частина інфраструктури, побудованої в розрахунку на довгий дефіцит дорогого централізованого інтелекту, може давати гіршу віддачу, ніж очікує ринок.
Це не означає "менше AI". Можливий протилежний результат: AI стає всюдисущим саме тому, що дешевшає.
Механізм:
дешевшає однаковий результат
-> дедалі більше завдань можуть виконувати менші моделі й дешевше обладнання
-> частина роботи переміщується ближче до компанії та користувача
-> змінюється структура попиту на інфраструктуру
-> економічна цінність переміщується до нових дефіцитів.
Найсильніший контраргумент уже видно. Gartner прогнозує, що вартість одного повного агентного workflow може зрости більш ніж у п’ять разів до 2028 року, хоча окремі модельні операції дешевшають. Причина проста: агенти починають виконувати набагато більше кроків. [5]
Тому наша гіпотеза помилкова, якщо зростання обсягу AI-роботи стабільно випереджатиме підвищення ефективності.
Що тут демонструє ARCHYX
Перша функція OS створення нової реальності – побачити зміну раніше, ніж вона стане очевидною. У нашій архітектурі це New Reality Radar: слабкі сигнали -> механізм -> перевірювана гіпотеза -> falsifier -> рішення, чи варто входити в нову реальність.
Шість індикаторів, за якими ми будемо перевіряти Паттерн 1:
1. Вартість однакового AI-результату.
2. Мінімальна ціна обладнання, здатного отримати результат рівня X.
3. Частка AI-роботи, яка виконується поза найбільшими хмарами.
4. Нові капітальні інвестиції на один новий долар AI-виручки.
5. Ринкова ціна дефіцитного AI-обладнання та його оренди.
6. Обсяг нової AI-роботи, який виникає завдяки падінню ціни.
ПАТТЕРН 2. ВИКОРИСТАННЯ
Що означає Паттерн 2
Після прогнозу ми ставимо прикладне питання: якщо ця зміна справді розгортається, що компанія може почати робити раніше за конкурентів?
Головна помилка – трактувати AI як закупівлю ще одного програмного продукту.
Якщо моделі стають commodity, рання перевага виникає не тільки з доступу до технології. Вона накопичується в процесі використання.
Компанія, яка почала раніше, накопичує:
– історію рішень;
– помилки;
– правила;
– винятки;
– дані про клієнтів;
– причинні гіпотези;
– способи перевірки;
– нові ролі;
– стандарти якості;
– історію результатів.
Через три роки пізній конкурент зможе купити ту саму модель. Він не зможе одним платежем купити три роки правильно структурованого навчання компанії.
Тому практична ставка для власника сьогодні – не "впровадити AI всюди".
Сильніша ставка:
перетворювати кожне важливе рішення на структуру
DECISION
-> WHY
-> ACTION
-> RESULT
-> EVIDENCE
-> WHAT CHANGED.
Так звичайна діяльність компанії починає створювати новий актив.
Що тут демонструє ARCHYX
Це друга функція ARCHYX: не просто побачити нову реальність, а перебудувати компанію так, щоб вона могла в ній діяти.
CompanyGraph, Company OS та Experience, Evidence & Learning Plane потрібні саме для цього: не залишати досвід у голові власника, чатах, зустрічах і випадкових файлах, а перетворювати його на версійну операційну пам’ять компанії.
ПАТТЕРН 3. СТВОРЕННЯ НОВОГО ПАТТЕРНУ
Що означає Паттерн 3
Паттерн 3 починається там, де ми перестаємо питати, як адаптуватися до чужого майбутнього. Ми питаємо: який новий актив, категорію або правило гри можна створити на основі побаченого зсуву?
Наша ставка: Company Context Capital
Якщо сильні моделі стають дешевими й доступними всім, одним із головних дефіцитів стає контекст, який неможливо миттєво купити.
У двох компаній може бути однакова модель.
Але одна знає лише поточні документи.
Інша п’ять років системно зберігала:
– що вона вирішувала;
– чому;
– які припущення робила;
– які сигнали бачила;
– що зробила;
– що реально сталося;
– за яких умов рішення працювало або провалилося.
Їхні AI-моделі можуть бути однаковими. Їхня здатність приймати рішення – ні.
Ми називаємо цей актив Company Context Capital.
Але тут є важливе обмеження: не будь-яка купа даних стає капіталом. Мільйон старих документів без причинності й результатів може бути інформаційним сміттям.
Дорожчає структурований, датований, перевірений контекст, пов’язаний із наслідками.
Саме тому ARCHYX має збирати не просто "дані компанії", а evidence chain:
сигнал
-> гіпотеза
-> рішення
-> дія
-> результат
-> перевірка
-> навчання.
Super Core
На рівні однієї компанії цей контекст залишається її приватним активом.
На рівні ARCHYX може виникати інший актив: з дозволених для такого використання, знеособлених або псевдонімізованих кейсів система вчиться бачити повторювані структури.
Не "компанія X зробила Y".
А:
за умов A+B проблема класу C часто має причинний механізм D;
втручання E працює за таких умов;
не працює за таких;
зазвичай коштує стільки;
потребує таких capabilities;
має такі failure modes;
дає такий перевірений ефект.
У нашій архітектурі це веде до Super Core – накопичуваного графа:
BUSINESS PROBLEM STRUCTURES
x CAUSAL PATTERNS
x CAPABILITY PACKS
x APPLICABILITY CONDITIONS
x INSTALLATION COST / TIME
x FAILURE MODES
x VERIFIED BUSINESS EFFECT.
Тоді кожна наступна компанія отримує не просто AI. Вона отримує систему, яка вже навчалася на попередніх перевірених реальностях.
Що тут демонструє ARCHYX
Третя функція – Reality Creation Engine.
ARCHYX не закінчується на аналітиці або автоматизації. Повний цикл:
побачити можливу нову реальність
-> вибрати її
-> побудувати альтернативну модель
-> створити експеримент
-> зібрати потрібні capabilities
-> отримати зовнішній ефект
-> незалежно перевірити
-> перетворити результат на навчання
-> зробити наступну версію системи сильнішою.
Це вже OS створення нової реальності.
Головний висновок
Сьогодні ринок зосереджений на тому, у кого найбільша модель і найбільша інфраструктура.
Якщо ціна інтелекту продовжить падати такими темпами, питання поступово зміниться.
Не "який AI ви купили?"
А:
"що ваш AI знає про вашу компанію, чого не знає AI конкурента, і чи пов’язане це знання з перевіреними результатами?"
Якщо ця гіпотеза правильна, один із головних активів наступного десятиліття компанії починають створювати вже сьогодні, навіть якщо поки не відображають його в балансі.
Ми будемо перевіряти цю гіпотезу публічно через Reality Radar.
Якщо вам корисний такий спосіб дивитися на зміни, підписуйтеся на наступні випуски. Ми не намагаємося вгадати майбутнє. Ми збираємо сигнали, будуємо перевірювані патерни і показуємо, які нові реальності з них можна створити.
Примітка про метод
Матеріал створено за допомогою Pattern Intelligence Method.
Паттерн 1 – Prediction: що зміна може передвіщати.
Паттерн 2 – Utilization: як використати її раніше за ринок.
Паттерн 3 – Creation: який новий актив, ринок або правило гри можна створити на її основі.
Вихідна трирівнева рамка Pattern Recognition -> Pattern Utilization -> Pattern Creation була сформульована Тоні Роббінсом у розмові з Пітером Діамандісом у Moonshots & Mindsets. Compass Pozhidaev Research Institute розвиває її у відтворюваний протокол роботи зі слабкими сигналами, причинними механізмами, прогнозами, falsifiers і створенням нових ринкових патернів. [6]
Джерела
[1] Epoch AI – The Plunging Price of Thought. Published September 22, 2026. Key finding: cost of a given level of AI performance fell about 47% per quarter since 2023, about 13x per year.
[2] Reuters – AI investment boom puts Big Tech’s free cash flow under pressure. Published July 22, 2026. Key finding: Microsoft, Alphabet, Amazon, Meta and Oracle could see combined capex exceed combined free cash flow by 2027; about $1.57 of additional spending per $1 of additional operating cash flow in the cited forecast.
[3] Reuters – Are AI credit cracks a warning, or a ‘buy’ signal? Published September 29, 2026; and AI borrowers face tough sell in risky corners of US credit market, September 30, 2026. Use as current evidence of financing scrutiny, not as proof that the bubble has already broken.
[4] Microsoft Learn – Ready-to-use local LLMs on Windows. Foundry on Windows provides ready-to-use local LLMs; Windows ML supports compatible local models.
[5] Gartner – AI Inference Costs Per Agentic Workflow Will Increase More Than Fivefold Through 2028. Published August 17, 2026. This is the primary falsification pressure against the simple "cheaper models mean less infrastructure" thesis.
[6] Peter Diamandis / Moonshots & Mindsets – How to Create a Successful Life With Tony Robbins. Provenance source for the original Pattern Recognition -> Pattern Utilization -> Pattern Creation frame discussed in the series.